The Economy Is Absolutely Ripping
Audio Summary
AI Summary
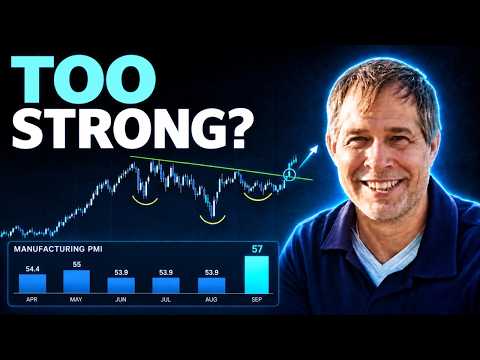
Le marché réagit à la hausse inattendue du rendement des obligations à 10 ans, qui dépasse les 5 %, et aux attentes d'une nouvelle hausse de 25 points de base de la Fed. Cette augmentation n'est pas totalement inattendue, car 12 membres du conseil d'administration prévoyaient une telle hausse d'ici la fin de l'année, mais sa survenue si près des élections de mi-mandat est perçue comme potentiellement politique. Le PMI, à 57 %, ainsi que les ventes au détail de la semaine dernière, à 1,4 %, contribuent à cet élan. Un cycle de resserrement complet de la Fed pourrait freiner cette dynamique, bien que la Fed ait déjà augmenté les taux et pourrait envisager une nouvelle hausse. Cependant, le bilan de la Fed n'est pas encore en mode de resserrement.
Les rendements réels et les TIPS sont surveillés, et l'aplatissement de la courbe des rendements, souhaité après le FOMC, est contrecarré par les mouvements inverses des obligations à 5, 10 et 30 ans.
Sur le plan géopolitique, une réunion de trois heures a eu lieu entre l'Iran et les États-Unis en marge de l'ONU. Les deux parties sont loin d'un accord. Des questions subsistent quant à la chronologie des violations de l'accord initial, notamment une attaque de navire dans le détroit. Bien que les discussions soient positives, un accord semble improbable. Les produits de base circulent difficilement dans le détroit, et le pétrole saoudien transite davantage. Le pipeline saoudien est de nouveau opérationnel, mais le diesel est un problème majeur en raison des attaques de Zelensky contre les raffineries russes, ce qui devrait faire grimper l'inflation de base. La Fed n'a pas de solution claire à ce problème.
Le marché peut absorber des rendements de 5 %, un pétrole brut à 100 $ et un diesel à 6 $ le gallon aux États-Unis. Cependant, si la Fed continue de relever les taux et/ou si l'assouplissement du bilan s'arrête ou s'inverse (resserrement quantitatif), ce serait un signal d'alarme majeur, susceptible de faire dérailler le marché haussier. Actuellement, une cassure technique majeure a eu lieu, et le marché digère l'idée que la relocalisation de la fabrication est en cours et que l'économie tourne à plein régime, ce qui signifie que les pressions inflationnistes vont persister.
Les attentes d'un accord rapide entre l'Iran et les États-Unis ont diminué. Les négociations entre les États-Unis et le Moyen-Orient se sont probablement concentrées sur le soutien à une action militaire américaine si nécessaire, en échange de la protection des infrastructures. L'Iran doit décider s'il accepte les conditions américaines, qui n'incluent probablement pas la levée du blocus, considéré comme un moyen de pression. La résolution de cette situation est incertaine, malgré les déclarations de Trump.
Un problème important concerne la plateforme Trading View, qui a modifié l'heure de début de la barre nocturne à 4h00 du matin, entraînant des ajustements nécessaires pour les stratégies de trading. Le backtest reste calé sur 9h30, heure de l'Est, et des mises à jour sont en cours pour synchroniser les alertes Discord et les données.
Sur le marché des cryptomonnaies, Solana est entré sur le marché avec des achats généralisés. Ethereum et Bitcoin restent actifs. Le Bitcoin a connu une forte hausse, passant d'environ 73 000 $ à 87 000 $, bien qu'il soit sous pression aujourd'hui. Cette pression provient des rendements élevés et des signes d'une économie en surchauffe, ce qui alimente l'inflation.
Les réunions entre les dirigeants américains et les entreprises technologiques et financières (y compris l'IA et Citibank) sont en cours, mais des annonces importantes susceptibles de provoquer une réaction positive du marché sont peu probables. Le problème du diesel reste une préoccupation majeure, susceptible de maintenir la pression inflationniste.
Les données sur l'inflation de septembre, qui seront publiées la deuxième semaine d'octobre, devraient montrer une inflation stable ou légèrement à la hausse. Une nouvelle hausse de taux de la Fed est fortement probable et est déjà intégrée par le marché. L'important est ce qui se passera ensuite. L'argent et l'or ne réagissent pas favorablement aujourd'hui aux PMI et à la probabilité d'une nouvelle hausse des taux. L'or subit également des pressions.
Le marché digère les risques après une semaine très forte. Un échec du sommet entre Xi et Trump pourrait déstabiliser davantage le marché, avec des discussions probables sur l'accès aux puces Nvidia et aux matériaux de terres rares. Le Bitcoin et les cryptomonnaies devraient surperformer l'argent et l'or dans ce cycle. Le principal signal d'alarme serait un cycle de resserrement complet de la Fed, ce qui n'est pas prévu pour l'instant.