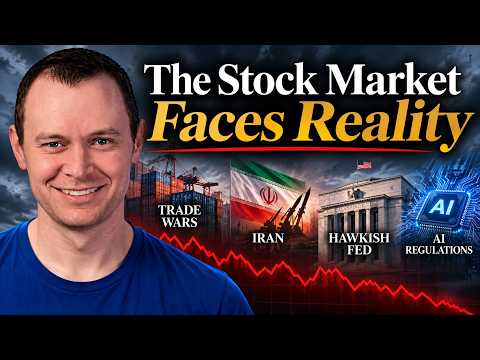
The Stock Market Faces Reality
Audio Summary
AI Summary
Aujourd'hui, nous allons discuter du marché boursier et de la poursuite des pertes après les élections de mi-mandat aux États-Unis, en soulignant les nombreuses similitudes avec 2018. Le NASDAQ a chuté d'environ 4 % aujourd'hui. Il est intéressant de noter qu'en 2018, il y a eu un rallye le lendemain des élections de mi-mandat, qui ont eu lieu le 6 novembre. Le S&P a en fait augmenté de 2 % ce jour-là. Cependant, le marché a ensuite rendu ces gains et est descendu encore plus bas en décembre.
Je me souviens très bien qu'à l'époque, le Bitcoin luttait déjà depuis le début de l'année. Malgré les creux de février et d'été, le marché boursier s'est effondré au quatrième trimestre, entraînant le Bitcoin avec lui. C'est un schéma courant au quatrième trimestre des années d'élections de mi-mandat : le marché boursier chute, puis entraîne le Bitcoin.
Après les récentes élections de mi-mandat, il y a eu beaucoup d'exubérance. Souvent, lors des élections de mi-mandat, il y a de l'enthousiasme pour le parti qui n'est pas au pouvoir, ce qui entraîne la perte de sièges pour le parti en place. Cette incertitude peut parfois provoquer un rallye des marchés si le résultat le plus probable se produit. C'est ce qui s'est passé cette fois-ci, comme en 2018.
Trois éléments principaux ont contribué à la chute continue du marché boursier après les élections de mi-mandat en 2018, et ces éléments sont étrangement similaires à la situation actuelle.
Premièrement, une Fed hawkish. En octobre 2018, Jerome Powell a déclaré que les taux d'intérêt étaient encore loin d'être neutres et a signalé que la Fed continuerait à resserrer sa politique monétaire en 2019, malgré le ralentissement des données économiques. La Fed a ensuite relevé ses taux en septembre et en décembre. Aujourd'hui, malgré une chute de 4 % du NASDAQ, la Fed semble toujours vouloir relever ses taux, avec une probabilité de près de 75 % d'une hausse en décembre.
Deuxièmement, une escalade de la guerre commerciale entre les États-Unis et la Chine en 2018. Des entreprises comme Caterpillar, 3M et Ford ont averti que l'augmentation des coûts tarifaires réduisait leurs marges bénéficiaires. On peut dire la même chose aujourd'hui, avec les tarifs qui pèsent sur les profits de nombreuses entreprises.
Troisièmement, un examen réglementaire sévère. En 2018, il y a eu un examen réglementaire accru des valeurs technologiques. Aujourd'hui, nous assistons à une situation très similaire, avec un examen réglementaire prévu pour l'IA dans les prochains mois.
De plus, nous avons maintenant la guerre en Iran, ce qui rend la situation actuelle encore pire. Le retour sur investissement annuel du NASDAQ en 2026 est très similaire à celui de 2018. Bien que l'histoire ne se répète pas exactement, les mêmes pressions macroéconomiques qui ont causé d'importantes ventes massives à l'époque existent aujourd'hui, et sont même aggravées par le conflit en Iran.
L'incertitude plane toujours. Les marchés n'aiment pas l'incertitude. Avec une Fed hawkish, malgré l'anéantissement du secteur technologique (le marché sud-coréen a de nouveau déclenché les coupe-circuits hier), les guerres commerciales et un examen réglementaire accru pour l'IA, la situation actuelle est une copie conforme de 2018.
Nous avons parlé d'une chute au quatrième trimestre toute l'année. Le NASDAQ teste actuellement le creux de juillet. Si le NASDAQ peut tester ce niveau, pourquoi le Bitcoin ne le pourrait-il pas ? Je crois qu'il y a beaucoup de fatigue sur le marché. Si le Bitcoin subit une forte baisse au quatrième trimestre, ceux qui ont été haussiers toute l'année pourraient capituler aux creux, pensant que les choses changent. Mais c'est souvent à ce moment-là que le prochain marché haussier commence. Le S&P a même inversé ses gains plus agressivement qu'en 2018.