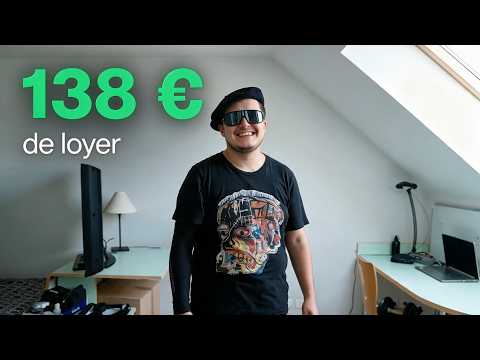
On n'avait jamais vu quelqu'un épargner autant
AI Summary
Max, 29 ans, a bâti un patrimoine de 144 000 € sans héritage, grâce à un taux d'épargne exceptionnel. Il a vécu une période au Québec avec un salaire de 4 000 € par mois, épargnant 97 % de ses revenus. Aujourd'hui apprenti en communication en France, il gagne 2 200 € net et vit dans un logement étudiant modeste avec un loyer de 138 €.
Son budget mensuel est structuré de manière rigoureuse. Sur 2 200 € de revenus, il a un crédit étudiant de 340 €, son loyer de 138 € (tout inclus), un forfait téléphonique à 9 €, et 2,50 € de frais bancaires. Ses dépenses alimentaires sont de 25 € par semaine pour les courses et environ 65 € par mois pour les conserves. Max optimise ses dépenses en utilisant des promotions, des crédits fidélité et des applications de supermarché pour obtenir des produits gratuits en échange d'avis. Il préfère noter toutes ses dépenses pour éviter les approximations. Pour les dépenses imprévues, comme un tatouage ou des tests de langue, il cherche des revenus complémentaires plutôt que de puiser dans son salaire.
Ces revenus complémentaires proviennent de la revente d'articles sur Vinted et de la participation à des sondages rémunérés (10 à 20 € par mois, parfois 50 € pour des questionnaires plus longs). Il coupe ses cheveux gratuitement en se faisant coiffer par un apprenti coiffeur supervisé.
Son déclic pour l'épargne est survenu lorsqu'il a envisagé de partir au Canada. Il voulait avoir une sécurité financière pour subvenir à ses besoins pendant six mois sans emploi, en particulier face à un coût du logement incertain et la possibilité d'avoir à acheter une voiture. Il s'est fixé l'objectif d'arriver au Canada avec une enveloppe financière confortable.
Le patrimoine net de Max s'élève à 144 000 €, et son brut à 154 000 € en raison d'un crédit étudiant. Il a profité d'un prêt étudiant à taux zéro en France, qu'il a pu obtenir grâce à son épargne, même si la banque exigeait initialement que ses parents soient clients et garants.
Max ne se sent pas privé malgré son mode de vie économe. Il se permet un voyage chaque année depuis ses 18 ans, ce qui lui permet de maintenir son rythme d'épargne sur le long terme. Il considère que son patrimoine est une sécurité mentale, lui offrant la liberté de voyager pendant trois ans s'il le souhaitait, sans pour autant envisager d'arrêter de travailler.
Son objectif à court terme est d'atteindre 170 000 € d'ici un an. Selon ses calculs, il doit épargner environ 80 % de son salaire actuel, soit 1 500 € par mois. Finar indique qu'il lui faudrait un rendement de 4,65 % pour atteindre cet objectif.
Sa stratégie d'investissement est principalement axée sur l'épargne sécurisée. Environ 68 % de son patrimoine est placé sur des livrets réglementés : un Livret A à 23 000 €, un LDDS à 10 500 €, et un compte à terme de 70 000 € qui arrive à échéance en janvier. Ce compte à terme avait été ouvert pendant ses études, car il ne pouvait pas investir dans l'immobilier en étant étudiant.
Son PEA est valorisé à 33 000 €. Il a également un compte-titres chez Trade Republic, qu'il utilise pour tester des stratégies boursières, y compris des effets de levier, avec des montants qu'il juge raisonnables (maximum 5 000 €). Il possède aussi une petite part de cryptomonnaies, qui représentent moins de 1 % de son patrimoine. Son assurance vie contient 10 500 € investis à 100 % sur un fonds en euros.
Max est conscient de l'importance de diversifier ses investissements au-delà des livrets sécurisés. Il a pour objectif de remplir son PEA et d'investir davantage dans des actifs plus risqués pour maximiser ses rendements.
Il envisage deux scénarios pour son avenir : s'établir en France avec un CDI et acheter de l'immobilier, ou retourner au Canada pour obtenir la résidence permanente et reprendre son ancien emploi.
En ce qui concerne l'immobilier, il souhaite acquérir sa première résidence principale d'ici 2027-2028 en utilisant un prêt à taux zéro (PTZ). Il cible des petites villes éligibles au PTZ dans sa région d'origine et des maisons à rénover pour bénéficier de plus-values et d'aides aux travaux (plus de 25 % de l'enveloppe de travaux). La clé de la réussite de ce projet est l'obtention d'un CDI, car son dossier bancaire est déjà solide.
Un expert de Finar a analysé la situation de Max. Pour atteindre son objectif de 170 000 € en un an, avec un capital de départ de 144 000 € et un rendement de 3 % (celui d'un livret boosté), il faudrait qu'il épargne 1 850 € par mois. C'est un objectif atteignable, mais qui dépendra de l'obtention d'un CDI après son alternance.
L'objectif de long terme de Max est d'atteindre 1 million d'euros à 50 ans. En épargnant 1 500 € par mois pendant 21 ans, et avec un taux de retrait de 4 % (la règle des 4 %), il pourrait atteindre cet objectif avec un rendement annuel de 5 %. Cela nécessitera de prendre plus de risques et de muscler son PEA, en sortant des livrets sécurisés qui sont utiles pour son projet immobilier actuel.
L'expert a également abordé la question de la fiscalité sur les plus-values de son compte-titres. En tant qu'alternant avec son propre foyer fiscal, Max bénéficie d'une exonération d'une partie de ses revenus d'apprentissage jusqu'à 22 000 € par an. De plus, les revenus jusqu'à 11 600 € ne sont pas imposés. Ainsi, tant que la somme de ses revenus ne dépasse pas 32 000-33 000 €, il n'est pas imposé sur le revenu, seulement sur les prélèvements sociaux. Il peut donc vendre ses titres avec de fortes plus-values sans impôts sur le revenu, à condition d'opter pour le barème progressif et non la flat tax.
Concernant son projet canadien et l'acquisition d'une résidence principale en France avec un PTZ, l'expert a souligné une contrainte majeure : le PTZ est lié à l'usage du logement, qui doit être occupé au moins 8 mois par an pendant 6 ans. Si Max s'installe au Canada et loue son bien en France, il ne serait plus éligible au PTZ, qui deviendrait immédiatement exigible. Une option serait de vendre le bien avant de partir pour le Canada, bénéficiant ainsi de l'exonération sur la résidence principale.
La répartition actuelle de son patrimoine montre une forte exposition aux liquidités (100 000 € sur 150 000 €, soit 66 %), principalement en vue de son projet immobilier. Son compte à terme, rémunéré à 2,99 % brut, représente 44 % de son patrimoine. L'expert a suggéré d'optimiser le compte à terme en envisageant de le solder avant la fin de son contrat d'apprentissage en décembre pour profiter de l'avantage fiscal lié à son statut d'alternant, et de comparer cela à une sortie en janvier avec une fiscalité de 30 %.
Une fois le projet immobilier réalisé, Max devrait revoir son épargne de sécurité. Généralement, on recommande 6 mois de trésorerie, mais pour un profil plus défensif comme le sien, 9 à 12 mois peuvent être envisagés. Ce matelas de sécurité devrait inclure les mensualités de crédit, l'assurance et les dépenses quotidiennes. Avec des mensualités de crédit de 600 € et 200 € de frais quotidiens, son besoin annuel serait de 9 600 €, ce que Max trouve trop faible. Il devra donc ajuster ce montant en fonction de son confort psychologique.
L'expert a conclu en félicitant Max pour sa stratégie et son patrimoine impressionnant, l'encourageant à prendre plus de risques mesurés dans ses investissements pour atteindre ses objectifs ambitieux, tout en gérant ses barrières mentales.